
实际控制人审查审计要点,合规团队如何穿透核查,正成为公司治理、上市审核与金融监管共同盯住的核心问题。工商登记只显示名义股东,真正的决策权、收益权和风险承担却常藏在多层股权、代持协议与一致行动安排背后。若只看表面,风险会悄然累积,交易定价、授信判断和披露质量都会失真。
识别实际控制人要从股权结构入手,但不能停在第一大股东是谁。合规团队需要把股东名册、公司章程、合伙协议、出资凭证和历次变更档案放在一起比对,查看是否存在代持、信托、资管计划或有限合伙层层嵌套。穿透到最终自然人,才能判断谁真正拥有控制权。
股权之外,协议安排同样关键。一致行动协议、投票权委托、表决权拘束、回购条款、对赌安排和优先清算权,都可能让名义小股东掌握实际支配力。合规团队要逐份阅读合同,关注签署主体、期限、违约后果与解除条件,并把口头承诺、补充协议和会议纪要纳入审计证据。
董事会与高管层是观察控制权的窗口。谁提名董事,谁决定总经理和财务负责人,谁掌握印章、证照、银行密钥与财务审批权限,往往比持股比例更能说明问题。合规团队应调取董事会决议、任命文件、授权审批表和用印记录,并交叉验证,还原真实决策链条。
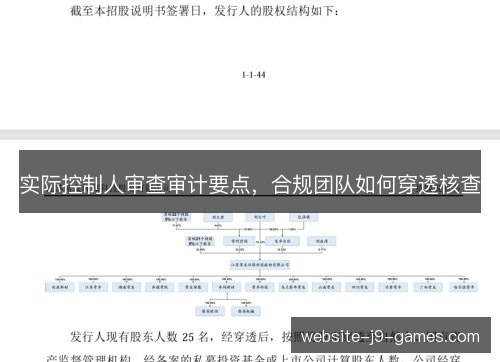
资金流通常是穿透核查最有力的线索。实际控制人可能通过借款、往来款、分红、采购预付款、咨询费或关联方担保,间接获取利益或输送资源。合规团队要沿着银行流水、票据、应收应付和税务申报追下去,看资金是否形成闭环,最终受益人是否指向同一人。
关联交易是另一个高风险区域。供应商、客户、经销商、物流商和咨询服务商背后,可能站着实际控制人的亲属、老部下或代持人。合规团队应建立关联方图谱,比对工商信息、联系方式、注册地址、邮箱域名和社保记录,识别未披露关联关系,并评估定价是否公允。
跨境架构让穿透难度陡增。开曼、英属维尔京、香港、新加坡等地的公司层层持股,再配合信托、基金和协议控制,容易遮住最终受益人。合规团队要调取注册代理文件、董事名册、受益所有人申报、公证认证和税务居民证明,必要时借助境外律所与调查机构核实。
为什么实际控制人审查容易流于形式?登记信息天然滞后,代持和抽屉协议不会主动现身;业务部门更关心交易速度,合规团队若只做纸面审核,就会漏掉真实控制关系。审计要点必须从形式合规转向实质判断,把异常信号当作线索而非噪音,并且持续追问。
穿透核查需要证据链,而不是单点结论。合规团队可把访谈、函证、穿行测试、实地走访、公开信息检索和数据分析组合起来,让不同来源的证据相互印证。若访谈说辞与资金流水、用印记录或系统权限冲突,就要继续追问,直到解释能够闭合并形成底稿。
技术手段正在改变核查效率。股权穿透软件、反洗钱名单、受益所有人数据库、企业关系图谱和舆情监测,能快速发现隐藏路径。但工具只能提供线索,最终判断仍要回到原始文件和真实交易。合规团队应保留查询轨迹与判断依据,方便复核和监管问询。
不同场景的审查重点并不相同。上市审核关注控制权稳定与信息披露,并购重组关注权属清晰与交易对价,银行授信关注还款来源与关联担保,反洗钱关注受益所有人身份与制裁风险。合规团队要围绕场景设定穿透深度,避免平均用力,也不能遗漏关键节点。
实际控制人变更往往不是一夜之间发生。股权转让、增资扩股、表决权委托到期、一致行动人退出、离婚析产或继承,都可能悄悄改变控制格局。合规团队要设置持续监控指标,关注质押、冻结、诉讼、失信、出入境和舆情异动,及时触发重新核查并更新档案。
穿透核查也会遇到边界。个人隐私、商业秘密、数据跨境和银行保密规则,要求合规团队在合法授权范围内取证。过度调查可能引发员工抵触、客户投诉甚至法律争议。审计要点因此不仅是查得深,还要查得稳、查得可解释,每一步都留下授权与必要性说明。
从长远看,实际控制人审查正在从专项动作变成常态机制。J9九游会监管规则不断强调受益所有人透明,上市与金融机构也把合规能力视为交易门槛。能把穿透核查做扎实的团队,往往能提前发现风险,减少事后补救成本,也能在谈判中赢得更多信任并提升定价主动权。
对合规团队而言,真正难点不在画出一张漂亮的股权图,而在解释谁能在关键时刻决定人事、资金和战略。实际控制人审查审计要点,最终指向可验证、可追溯、可复盘的判断过程。穿透核查越透明,市场对交易和主体的信任就越有基础,治理改善也会随之发生。
九游会官方网站【j9九游会真人游戏第一品牌】J9九游会,登录入口首页app下载,进入我们的官网website-j9-games.com,通过安装客户端,享受轻松愉快的娱乐体验!不仅有各种游戏让你嗨翻天,还有超多福利等你来拿。快来加入我们吧,精彩在等你!